
Quitar antecipadamente um empréstimo digital envolve acessar o app ou site da instituição financeira, consultar o saldo devedor atualizado — já com desconto dos juros futuros — e solicitar a liquidação total ou parcial do contrato. Esse é um direito garantido pelo Código de Defesa do Consumidor, e a economia pode ser expressiva dependendo de quantas parcelas ainda restam e da taxa de juros contratada. A instituição financeira não pode cobrar nenhuma taxa extra por esse serviço.
Ao longo deste artigo, você vai encontrar o passo a passo para fazer a quitação pelo app, a diferença entre amortizar parcelas e encerrar o contrato por completo, como avaliar se a decisão compensa no seu caso e os cuidados práticos para evitar erros no processo digital.
O que acontece quando você quita um empréstimo digital antes do prazo
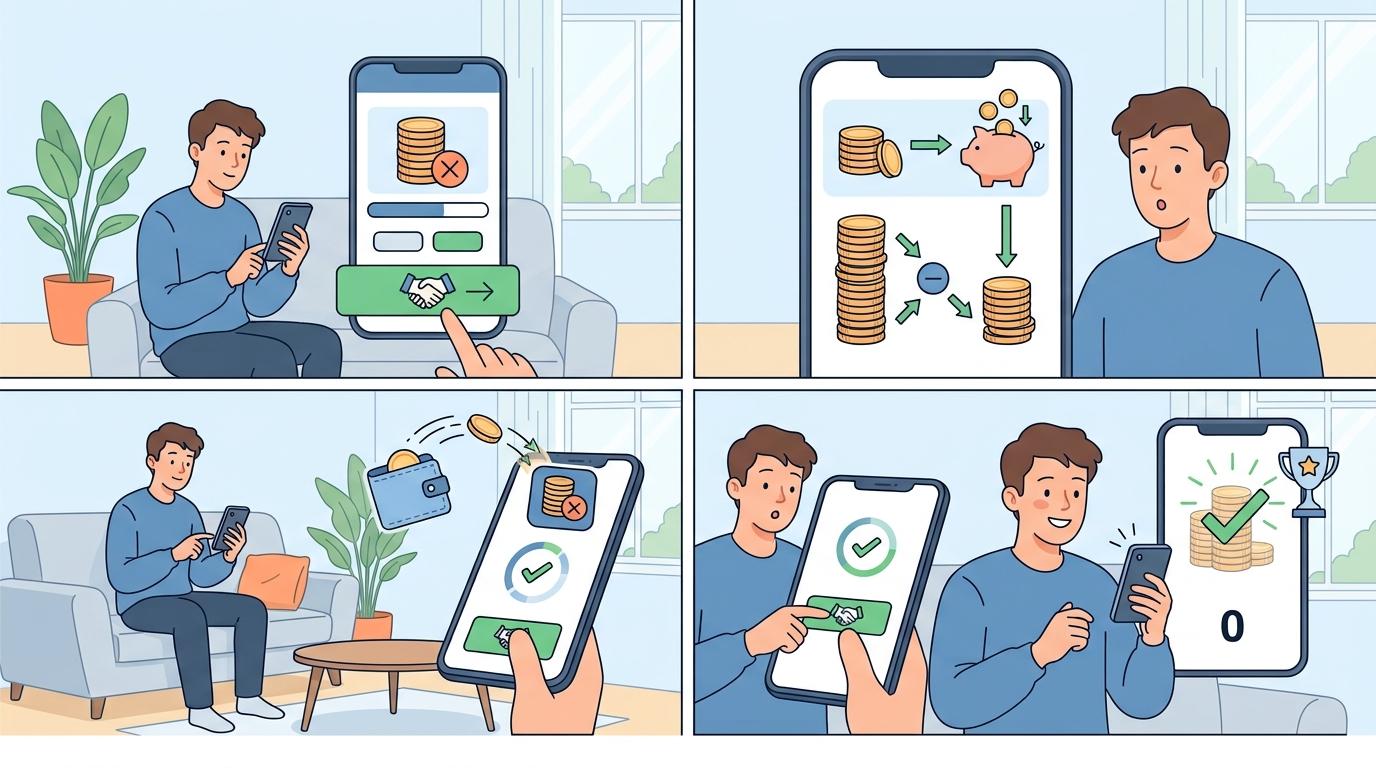
Quando um empréstimo é contratado, os juros de todo o período já estão embutidos nas parcelas. Ao pagar antes do prazo, esses juros futuros são descontados de forma proporcional — e o valor total que você efetivamente paga fica menor do que a soma das parcelas que ainda faltariam.
A base legal para isso está no artigo 52 do Código de Defesa do Consumidor e na Resolução 3.516 do Banco Central. Em termos práticos, isso significa que qualquer banco, fintech ou instituição de crédito é obrigada a aceitar a quitação antecipada e a conceder o desconto proporcional. Para pessoas físicas, MEIs, microempresas e empresas de pequeno porte, nenhuma taxa adicional pode ser cobrada pela operação.
O impacto no bolso depende de dois fatores principais: o número de parcelas que ainda restam e a taxa de juros do contrato. Quanto mais parcelas faltam e quanto maior a taxa, maior tende a ser a diferença entre o que você pagaria ao longo do tempo e o que paga ao quitar de uma vez.
Passo a passo para quitar antecipadamente um empréstimo digital pelo app
O fluxo pode variar entre instituições, mas a lógica geral segue um caminho parecido na maioria dos bancos digitais e fintechs disponíveis no Brasil. Antes de começar, tenha o saldo necessário em conta e reserve alguns minutos para confirmar os dados do contrato.
- Acesse o app e vá até a seção de empréstimos, crédito ou financiamentos.
- Selecione o contrato ativo que deseja quitar — em geral, a instituição exibe os detalhes de cada operação em andamento.
- Consulte o saldo devedor atualizado para quitação — esse valor já considera o desconto dos juros futuros e é diferente da soma das parcelas restantes.
- Escolha entre quitação total ou amortização parcial — a maioria dos apps apresenta as duas opções nessa etapa.
- Confirme o pagamento pela forma disponível na instituição: Pix, saldo em conta ou boleto bancário.
- Guarde o comprovante e solicite o termo de quitação — ele pode ser enviado por e-mail ou estar disponível para download no próprio app.
Se o app não oferecer essa opção de forma automática, o caminho é entrar em contato pelo chat ou pelo SAC da instituição e solicitar o valor de quitação por escrito. A instituição tem a obrigação de fornecer essa informação.
Diferença entre amortizar parcelas e quitar o empréstimo digital por completo
Muitas pessoas tratam amortização e quitação como sinônimos, mas são operações distintas com impactos diferentes no contrato. Entender essa diferença ajuda a escolher o caminho mais adequado para cada situação.
A amortização parcial consiste em antecipar algumas parcelas sem encerrar o contrato. O saldo devedor diminui, e os juros futuros sobre esse valor são descontados. Dependendo da instituição, a pessoa pode escolher entre duas consequências: reduzir o valor das parcelas restantes ou manter o mesmo valor e diminuir o prazo total do contrato.
A quitação total encerra o contrato de uma vez. Você paga o saldo devedor atualizado, a dívida é zerada e o contrato é formalmente encerrado. Não há mais parcelas, cobranças ou vínculo com aquele crédito.
Cada opção pode fazer sentido em contextos diferentes. A amortização parcial pode ser interessante quando a pessoa não tem o valor total disponível, mas quer reduzir os juros que ainda vão incidir. A quitação total costuma compensar quando há um recurso extra disponível — como o 13º salário, a restituição do Imposto de Renda ou uma renda extra pontual — e os juros do empréstimo são altos o suficiente para justificar o uso desse dinheiro.
Como avaliar se a quitação antecipada do empréstimo digital compensa
Antes de tomar a decisão, vale considerar alguns critérios objetivos. O app da sua instituição permite simular o valor de quitação sem compromisso — use essa funcionalidade como ponto de partida.
Pontos a considerar antes de decidir:
- Taxa de juros do empréstimo vs. rendimento de investimentos: se os juros que você paga no empréstimo são maiores do que o rendimento que o dinheiro teria aplicado, quitar tende a fazer sentido financeiro.
- Reserva de emergência: o valor usado para quitar não deve comprometer a reserva destinada a imprevistos. Ficar sem essa proteção para quitar uma dívida pode criar um risco maior do que os juros que você economizaria.
- Outras dívidas com juros mais altos: cartão de crédito e cheque especial costumam ter taxas bem superiores às de empréstimos pessoais digitais. Nesse caso, priorizar essas dívidas primeiro pode ser mais vantajoso.
- Número de parcelas restantes: quanto mais parcelas faltam, maior tende a ser o desconto obtido na quitação antecipada.
A decisão depende do contexto financeiro de cada pessoa. Simular o valor de quitação no app antes de qualquer movimento é um bom ponto de partida para ter clareza sobre o quanto se economizaria de fato.
Cuidados ao quitar um empréstimo digital antes do vencimento
O ambiente digital traz agilidade, mas também exige atenção a alguns detalhes que podem passar despercebidos. Esses pontos de atenção são específicos do processo digital e raramente aparecem nos guias genéricos sobre quitação.
Fique atento a:
- Consultar o saldo devedor no dia do pagamento: o valor muda a cada dia por conta dos juros pro rata. Um saldo consultado ontem pode ser diferente do de hoje.
- Não confundir a soma das parcelas restantes com o valor de quitação: a soma das parcelas inclui juros futuros que devem ser descontados. O valor correto para quitar é sempre o saldo devedor atualizado, não a soma bruta.
- Exigir o comprovante e o termo de quitação por escrito: guarde o PDF gerado pelo app ou peça o envio por e-mail. Esse documento é a prova formal de que o contrato foi encerrado.
- Acompanhar o encerramento do contrato nos dias seguintes: verifique no app se o contrato aparece como encerrado e se não há novas cobranças após o pagamento.
- Desconfiar de qualquer taxa adicional: nenhuma instituição pode cobrar pela operação de quitação antecipada. Se isso acontecer, registre uma reclamação no Banco Central ou no Procon.
Apps como o do Mercado Pago e de outros bancos digitais costumam disponibilizar o histórico de contratos encerrados para consulta dentro da própria seção de crédito, o que facilita o acompanhamento e mantém o controle do histórico financeiro.
Perguntas frequentes sobre quitação antecipada de empréstimo digital
O banco pode recusar a quitação antecipada de um empréstimo digital?
Não. A quitação antecipada é um direito garantido pelo Código de Defesa do Consumidor e regulamentado pelo Banco Central. A instituição é obrigada a aceitar a solicitação e a conceder o desconto proporcional dos juros futuros, sem exceções para contratos de crédito pessoal.
Como saber o valor exato para quitar meu empréstimo digital?
O caminho mais direto é acessar o app da instituição financeira e consultar o saldo devedor atualizado na seção de empréstimos ou crédito. Se o app não exibir essa informação de forma clara, entre em contato pelo chat ou SAC e solicite a planilha de cálculo com o valor de quitação para a data desejada.
Posso quitar apenas algumas parcelas em vez do empréstimo todo?
Sim. A amortização parcial permite antecipar algumas parcelas e reduzir o saldo devedor sem encerrar o contrato. Os juros futuros sobre o valor antecipado são descontados. Dependendo da instituição, a pessoa pode escolher se prefere reduzir o prazo total ou o valor das parcelas que ainda vão vencer.
A quitação antecipada afeta meu score de crédito?
Quitar um empréstimo antes do prazo tende a ser visto de forma positiva pelo mercado, pois demonstra capacidade de pagamento e responsabilidade financeira. Com o tempo, esse comportamento pode contribuir para a manutenção ou a melhora do score de crédito junto aos birôs de informação.
Organizar as finanças e reduzir o custo das dívidas ativas são passos concretos para ganhar mais liberdade no orçamento. Apps como o do Mercado Pago oferecem opções de crédito digital com acompanhamento do contrato diretamente pelo celular, o que facilita tanto a gestão das parcelas quanto o processo de quitação antecipada quando chegar o momento certo. Vale explorar as funcionalidades disponíveis e simular cenários antes de tomar qualquer decisão.
Consulte condições e tarifas em:

