Ao identificar uma cobrança não autorizada no cartão, o caminho mais direto é entrar em contato com o banco emissor pelos canais oficiais — app, chat ou central de atendimento — para contestar a transação e, se necessário, solicitar o bloqueio do cartão. O Código de Defesa do Consumidor garante ao consumidor o direito ao estorno de valores cobrados de forma indevida, e em alguns casos, a devolução em dobro do que foi pago.
Neste artigo, você vai encontrar um checklist para confirmar se a cobrança é de fato indevida antes de acionar o banco, o passo a passo completo para contestar e bloquear cobranças não autorizadas no cartão, os direitos garantidos por lei com prazos concretos, e práticas de prevenção para evitar que o problema se repita.

Como verificar se a cobrança no cartão é mesmo não autorizada
Antes de ligar para o banco, vale fazer uma verificação rápida. Muitas cobranças que parecem desconhecidas têm uma explicação — e confirmar isso evita desgaste desnecessário.
Confira os pontos abaixo antes de partir para a contestação:
- Nome do estabelecimento na fatura: o nome que aparece na fatura costuma ser a razão social da empresa, não o nome fantasia. Uma compra feita em uma loja de roupas pode aparecer como o nome do grupo empresarial dono da marca.
- Cartões adicionais e compras de familiares: verifique se outra pessoa com acesso ao cartão adicional pode ter feito a compra sem avisar.
- Assinaturas recorrentes esquecidas: serviços de streaming, aplicativos e plataformas de conteúdo cobram de forma mensal e muitas vezes passam despercebidos na fatura.
- Parcelas de compras anteriores: uma compra parcelada feita meses atrás pode aparecer como uma cobrança "nova" a cada mês, sem que a pessoa se lembre da origem.
Se após essa checagem a cobrança continuar sem explicação, é hora de agir. A partir desse ponto, o processo envolve o banco e, em alguns casos, as autoridades.
Passo a passo para bloquear cobranças não autorizadas no cartão
Depois de confirmar que a cobrança não tem explicação, é hora de agir com agilidade. O processo envolve etapas junto ao banco e, em alguns casos, junto às autoridades.
Conteste a cobrança junto ao banco emissor
O primeiro passo é registrar a contestação diretamente com o banco emissor do cartão. A maioria dos bancos oferece essa opção pelo próprio app, na área de cartões ou de transações. Também é possível acionar pelo chat ou pela central de atendimento telefônico.
Para abrir a contestação, tenha em mãos a data da transação, o valor cobrado e o nome do estabelecimento como aparece na fatura. Esses dados agilizam a análise e reduzem a chance de o banco pedir documentos adicionais depois.
O prazo médio de análise é de 45 dias, podendo chegar a 120 dias dependendo da complexidade do caso. Durante esse período, muitos bancos fazem um estorno provisório do valor na fatura, para que a pessoa não precise aguardar o resultado final para ver o dinheiro de volta.
Solicite o bloqueio temporário ou a troca do cartão
Existe uma diferença importante entre bloquear o cartão e solicitar a troca. O bloqueio temporário impede novas transações, mas mantém o mesmo número de cartão — e pode ser revertido pelo app se a pessoa quiser reativar o cartão depois.
Já a troca do cartão gera um número completamente novo. Essa opção é mais indicada quando há suspeita de que os dados do cartão foram expostos ou clonados. Apps de bancos e contas digitais costumam permitir as duas ações em poucos toques, sem necessidade de ligar para a central.
Registre um Boletim de Ocorrência se houver indício de fraude
Quando a cobrança indevida tem características de fraude — compras que a pessoa claramente não fez, em locais que nunca frequentou ou em valores fora do padrão —, registrar um Boletim de Ocorrência (BO) é uma medida importante.
O BO serve como documento de apoio durante a análise do banco e pode ser exigido como parte do processo de contestação. O registro pode ser feito de forma digital pelo portal Gov.br ou pelas delegacias virtuais de cada estado, sem precisar sair de casa.
Direitos do consumidor em cobranças indevidas no cartão
O Código de Defesa do Consumidor (CDC) oferece proteção concreta para quem enfrenta cobranças indevidas. O artigo 42 do CDC prevê que o consumidor tem direito à devolução em dobro do valor cobrado de forma indevida, acrescido de correção monetária e juros legais — salvo em casos de engano justificável por parte da empresa.
O Banco Central também orienta que os bancos devem acatar as contestações e conduzir uma investigação adequada. Se o banco se recusar a analisar a contestação ou demorar além do prazo informado, a pessoa pode registrar uma reclamação no Procon do seu estado ou no portal consumidor.gov.br, que é monitorado pelos próprios fornecedores e costuma gerar retorno em poucos dias.
Para situações em que nenhuma dessas vias resolve, o Juizado Especial Cível é uma alternativa acessível. Para causas de até 20 salários mínimos, não há necessidade de advogado, e o processo é gratuito. Guardar comprovantes, prints e protocolos de atendimento ao longo de todo o processo fortalece qualquer reclamação formal.

Como cancelar cobranças recorrentes não autorizadas no cartão
Cobranças recorrentes — como assinaturas de streaming, apps ou serviços mensais — seguem uma lógica diferente das compras pontuais fraudulentas. Bloquear o cartão, por si só, não resolve o problema nesse caso.
O primeiro passo é cancelar o serviço diretamente na plataforma ou empresa que está realizando a cobrança. Enquanto o contrato estiver ativo, a empresa pode continuar tentando cobrar — inclusive por outros meios, como boleto ou Pix — e há risco de negativação caso o valor não seja pago.
Se a empresa não realizar o cancelamento ou continuar cobrando após o pedido, é possível solicitar ao banco o bloqueio de cobranças de um estabelecimento específico. Esse recurso está disponível em vários bancos e impede que aquela empresa realize novas transações no cartão.
Uma alternativa eficaz para controlar assinaturas é o uso de cartões virtuais. Ao criar um cartão virtual para cada assinatura e desativá-lo quando quiser encerrar o serviço, a cobrança recorrente para de forma automática — sem depender do processo de cancelamento da empresa. O app do Mercado Pago, por exemplo, permite gerar e desativar cartões virtuais a qualquer momento, o que oferece um controle mais direto sobre quais serviços podem cobrar no cartão.
Práticas de prevenção contra cobranças não autorizadas no cartão
A melhor forma de lidar com cobranças indevidas é identificá-las antes que causem prejuízo. Algumas práticas do dia a dia podem reduzir bastante esse risco.
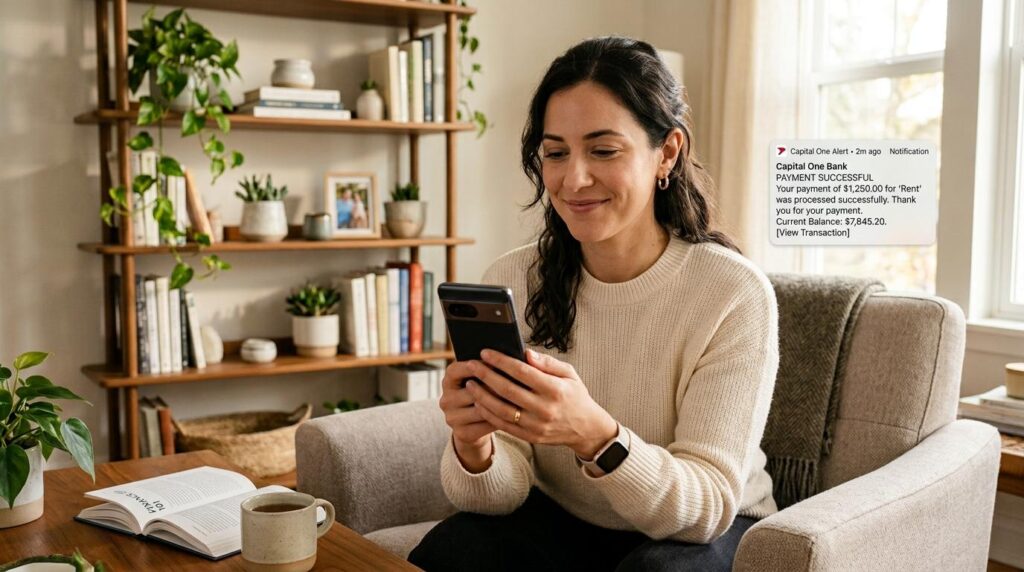
- Ative notificações de transação em tempo real no app do banco: qualquer cobrança no cartão gera um alerta imediato, o que permite agir antes que outras transações indevidas aconteçam.
- Revise a fatura com frequência, não apenas no vencimento. Verificar os lançamentos a cada semana facilita a identificação de cobranças suspeitas enquanto ainda estão recentes.
- Use cartões virtuais para compras online: em sites pouco conhecidos, o cartão virtual protege os dados do cartão físico — e pode ser excluído após a compra.
- Evite salvar os dados do cartão em sites desconhecidos: quanto menos lugares tiverem acesso ao número do cartão, menor a exposição a vazamentos.
- Ative a autenticação em duas etapas nos apps financeiros para dificultar o acesso não autorizado à conta.
- Verifique com regularidade as assinaturas ativas: um levantamento mensal das cobranças recorrentes ajuda a identificar serviços que você não usa mais e que continuam cobrando.
A combinação dessas práticas cria uma camada de proteção que torna muito mais difícil que cobranças indevidas passem despercebidas.
Perguntas frequentes sobre cobranças não autorizadas no cartão
Qual o prazo para contestar uma cobrança não autorizada no cartão?
A maioria dos bancos aceita contestações em até 90 a 120 dias após a data da transação. Quanto antes a pessoa acionar o banco, maiores as chances de uma resolução ágil — e de recuperar o valor sem complicações adicionais.
O banco pode negar o estorno de uma cobrança não reconhecida?
Sim. Se a investigação concluir que a compra foi legítima, o banco pode negar o estorno. Nesse caso, a pessoa pode recorrer ao Procon, ao portal consumidor.gov.br ou ao Juizado Especial Cível para contestar a decisão com base nos direitos previstos no CDC.
Bloquear o cartão cancela cobranças recorrentes de assinaturas?
Não de forma automática. O bloqueio impede novas transações, mas não encerra o contrato com a empresa. Para evitar cobranças futuras ou o risco de negativação, é preciso cancelar o serviço diretamente na plataforma responsável pela assinatura.
Preciso fazer Boletim de Ocorrência para contestar uma compra no cartão?
O BO não é obrigatório em todos os casos, mas é recomendado quando há indício claro de fraude. Ele funciona como documento de apoio durante a análise do banco e pode ser exigido em situações mais complexas. O registro pode ser feito de forma digital pelo Gov.br ou pelas delegacias virtuais estaduais.
–
Ter controle sobre as próprias finanças passa por contar com ferramentas que ofereçam visibilidade em tempo real. O app do Mercado Pago permite gerar cartões virtuais para compras e assinaturas, ativar notificações a cada transação e acompanhar os gastos de forma centralizada — recursos que ajudam a identificar qualquer cobrança suspeita antes que ela se torne um problema maior. Vale explorar os recursos de segurança disponíveis no app para manter o controle do seu dinheiro no dia a dia.
–
*Consulte condições e tarifas em:
https://www.mercadopago.com.br/ajuda/termos-e-condicoes_299