
Para investir em fundos imobiliários, o caminho envolve abrir conta em uma corretora com acesso à B3, analisar os FIIs disponíveis de acordo com seu perfil e comprar cotas pelo home broker — tudo acessível a partir de valores baixos, já que muitos fundos têm cotas abaixo de R$ 100. Não é preciso comprar um imóvel físico nem ter grandes reservas: o investimento em FIIs coloca o mercado imobiliário ao alcance de quem começa com pouco.
Ao longo deste artigo, você vai encontrar um passo a passo completo — desde o que são os FIIs e quais tipos existem, até os critérios concretos de análise que fazem diferença na seleção dos fundos e orientações para montar uma carteira diversificada.
O que são fundos imobiliários e por que atraem quem investe
Um fundo imobiliário (FII) é um fundo de investimento coletivo voltado ao setor imobiliário. Ele reúne recursos de diversas pessoas para investir em imóveis físicos, títulos de crédito ligados ao setor ou cotas de outros fundos imobiliários, dependendo da estratégia adotada.
As cotas desse fundo são negociadas na B3, a bolsa de valores brasileira, o que confere liquidez ao investimento. Isso significa que a pessoa pode comprar ou vender sua participação durante o horário de pregão, sem precisar esperar por um comprador para um imóvel inteiro.
Outro atrativo dos FIIs é a distribuição periódica de rendimentos, conhecidos como dividendos. Sob as regras vigentes, os dividendos distribuídos a pessoas físicas são isentos de Imposto de Renda — mas vale considerar que a legislação tributária pode mudar, e esse benefício não é garantido para sempre.
Tipos de fundos imobiliários para conhecer antes de investir
Antes de escolher um FII, vale entender as categorias disponíveis. Cada tipo tem características próprias de risco e retorno, e conhecê-las ajuda a diversificar a carteira.
Fundos de tijolo: renda com imóveis físicos
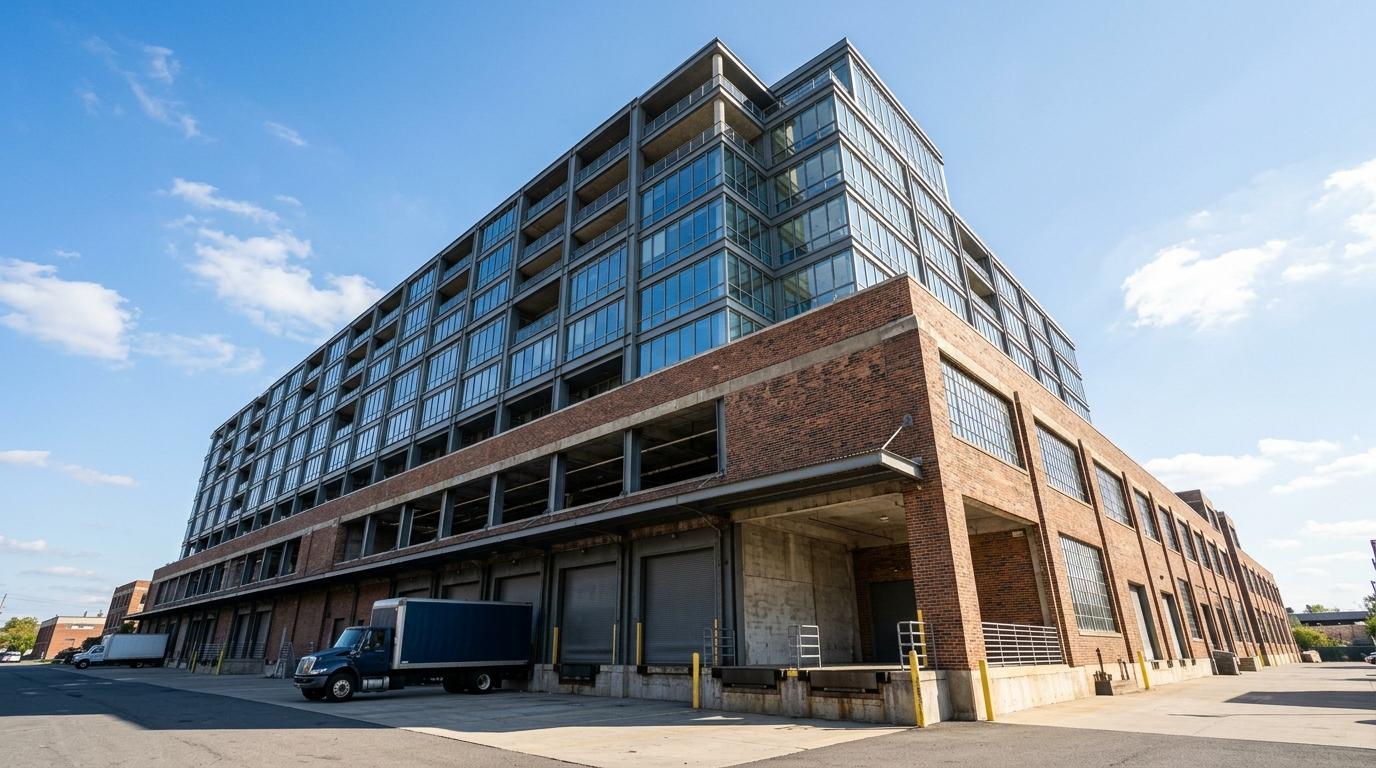
Os fundos de tijolo investem em imóveis físicos — lajes corporativas, galpões logísticos, shoppings, hospitais, escolas e outros segmentos. A renda gerada vem, em sua maior parte, dos aluguéis pagos pelos inquilinos que ocupam esses espaços.
Esse tipo de fundo tende a ter comportamento mais ligado ao mercado imobiliário local. Quando a vacância sobe ou contratos de aluguel são renegociados para baixo, os rendimentos distribuídos podem cair.
Fundos de papel: títulos de crédito imobiliário
Os fundos de papel não investem em imóveis diretamente. Seu portfólio é composto por títulos de renda fixa ligados ao setor imobiliário, como CRIs (Certificados de Recebíveis Imobiliários), LCIs (Letras de Crédito Imobiliário) e Letras Hipotecárias.
Por estarem atrelados a instrumentos de renda fixa, esses fundos costumam ter menor volatilidade no preço das cotas em comparação aos de tijolo. Sua rentabilidade varia conforme os indexadores dos títulos que compõem a carteira — IPCA, CDI ou taxas prefixadas.
Fundos híbridos e fundos de fundos (FoFs)
Os fundos híbridos combinam investimentos em imóveis físicos e em títulos imobiliários dentro de uma mesma estrutura. Já os FoFs (Funds of Funds) investem em cotas de outros FIIs, funcionando como uma carteira diversificada de fundos imobiliários em um único produto.
Para quem começa, os FoFs podem ser uma entrada interessante, pois oferecem exposição a vários fundos com uma única compra. A contrapartida é que há uma camada adicional de taxas, já que a gestora do FoF cobra sua própria taxa sobre uma carteira que já possui custos internos.
Como investir em fundos imobiliários passo a passo
Com os conceitos claros, é hora de partir para a prática. O processo de investir em FIIs segue uma sequência lógica que vai do autoconhecimento financeiro até a execução da ordem na bolsa.
Defina seu perfil de risco e seus objetivos
O primeiro passo é entender sua tolerância a risco e seu horizonte de investimento. Quem precisa do dinheiro em curto prazo pode ter dificuldades com a oscilação do preço das cotas; quem pensa no longo prazo tende a absorver melhor as variações do mercado.
Além disso, vale definir quanto do patrimônio total você pretende alocar em FIIs. Uma regra prática usada por muitas pessoas é manter uma reserva de emergência separada — equivalente a três a seis meses de despesas — antes de destinar recursos a qualquer investimento de renda variável.
Abra conta em uma corretora e acesse o home broker
Para comprar cotas de FIIs, é preciso ter conta em uma corretora de valores com acesso à B3. O processo de abertura costuma ser feito de forma digital, com envio de documentos pelo próprio app ou site da corretora.
Várias corretoras brasileiras oferecem taxa zero de corretagem para FIIs, o que reduz o custo de entrada. Após a aprovação do cadastro, a pessoa acessa o home broker — a ferramenta de negociação — e já pode operar.
Pesquise e selecione os FIIs com critérios concretos
Esta etapa é onde a maioria dos guias para. Escolher um FII vai além de olhar o rendimento do último mês. Os principais critérios a considerar são:
- Dividend yield: relação entre os dividendos distribuídos e o preço atual da cota. Um DY alto pode indicar bom retorno, mas também pode refletir uma queda no preço da cota.
- Taxa de vacância: percentual de imóveis desocupados dentro do fundo. Vacância alta pode pressionar os rendimentos para baixo.
- P/VP (preço sobre valor patrimonial): compara o preço de mercado da cota com o valor patrimonial do fundo. Cotas com P/VP abaixo de 1 podem estar descontadas; acima de 1, com prêmio.
- Liquidez média diária: volume médio de negociação das cotas. Fundos com baixa liquidez podem ser difíceis de vender em momentos de necessidade.
- Qualidade da gestora: histórico de gestão, transparência nos relatórios mensais e consistência na distribuição de rendimentos ao longo do tempo.
- Diversificação de inquilinos e contratos: fundos com muitos inquilinos e contratos escalonados têm menor dependência de um único locatário.
Nenhum desses indicadores deve ser analisado de forma isolada. Um fundo com dividend yield elevado e vacância crescente pode estar distribuindo rendimentos que não serão sustentáveis no futuro.
Envie a ordem de compra e acompanhe sua posição
Com o fundo escolhido, o próximo passo é executar a compra pelo home broker. Cada FII tem um código de negociação composto por quatro letras e o número 11 — por exemplo, um fundo logístico pode ter o código XYZL11.
No home broker, você busca o código, define a quantidade de cotas que deseja comprar e envia a ordem. A liquidação ocorre em dois dias úteis (D+2). Após a compra, a posição fica disponível para acompanhamento na própria corretora.
Critérios de análise que fazem diferença ao escolher FIIs
Aprofundar a análise antes de investir é o que separa uma decisão bem fundamentada de uma escolha baseada apenas em rendimento recente. Os indicadores mais relevantes para avaliar um FII são:
- Dividend yield histórico: comparar o DY dos últimos 12 meses com a média do setor ajuda a identificar se o fundo é consistente ou se teve um pico pontual.
- P/VP: um fundo de tijolo negociado com P/VP muito acima de 1 pode indicar que o mercado já precificou um crescimento futuro que talvez não se concretize.
- Taxa de vacância física e financeira: a vacância física mede imóveis desocupados; a financeira considera o impacto real nos rendimentos, incluindo descontos e carências.
- Liquidez média diária: fundos com volume abaixo de R$ 500 mil por dia podem ter spreads altos entre compra e venda, o que eleva o custo efetivo da operação.
- Relatórios da gestora: gestoras que publicam relatórios detalhados, com explicações sobre movimentos do portfólio e perspectivas, tendem a oferecer mais previsibilidade ao investidor.
- Diversificação de inquilinos e vencimento de contratos: fundos com contratos concentrados em um único inquilino ou com vencimentos próximos representam risco maior de queda nos rendimentos.
A análise combinada desses fatores oferece uma visão mais completa do fundo. Um indicador isolado pode enganar; o conjunto deles conta uma história mais fiel sobre a qualidade do ativo.
Como montar uma carteira de fundos imobiliários diversificada
Uma carteira de FIIs bem estruturada combina diferentes tipos de fundos, setores e indexadores. Misturar fundos de tijolo (logístico, corporativo, residencial) com fundos de papel atrelados ao IPCA e ao CDI, por exemplo, reduz a dependência de um único cenário econômico.
Concentrar o patrimônio em um único fundo — mesmo que seja bem avaliado — aumenta a exposição a riscos específicos daquele ativo. Se o principal inquilino sair, se o setor passar por crise ou se a gestora tomar decisões ruins, o impacto sobre a carteira será maior do que em uma composição diversificada.
O reinvestimento dos dividendos recebidos é uma estratégia que pode potencializar os resultados ao longo do tempo. Em vez de usar os rendimentos mensais para consumo, reinvesti-los na compra de novas cotas aumenta a posição gradualmente e aproveita o efeito dos juros compostos.
Vale lembrar que os FIIs são investimentos de renda variável e não substituem a reserva de emergência. Manter esse colchão financeiro em um produto com liquidez e rendimento — como o app do Mercado Pago, por exemplo, que oferece rendimento automático sobre o saldo em conta — pode ser um complemento estratégico enquanto a carteira de FIIs se consolida.
Perguntas frequentes sobre como investir em fundos imobiliários
Qual o valor mínimo para investir em fundos imobiliários?
O valor mínimo corresponde ao preço de uma única cota, que varia conforme o fundo. Muitos FIIs têm cotas abaixo de R$ 100, o que torna o investimento acessível a quem está começando com pouco capital disponível.
Fundos imobiliários pagam Imposto de Renda?
Os dividendos distribuídos a pessoas físicas são isentos de IR sob as condições vigentes da legislação brasileira. Já o ganho de capital obtido na venda de cotas é tributado à alíquota de 20%, independentemente do valor.
É possível perder dinheiro investindo em FIIs?
Sim. O valor das cotas oscila conforme o mercado, e fatores como aumento da vacância, inadimplência de inquilinos e mudanças no cenário econômico podem afetar tanto os rendimentos distribuídos quanto o preço de negociação das cotas na B3.
Com que frequência os FIIs distribuem dividendos?
A maioria dos fundos imobiliários distribui rendimentos de forma mensal, mas a periodicidade pode variar conforme o regulamento de cada fundo. Antes de investir, vale verificar essa informação no prospecto ou nos relatórios da gestora.
Construir uma carteira de FIIs é um processo gradual que começa com autoconhecimento, passa pela análise criteriosa dos fundos e se consolida com diversificação e disciplina ao longo do tempo. Para quem quer manter uma reserva de emergência com rendimento enquanto investe em FIIs, o app do Mercado Pago oferece rendimento automático sobre o saldo em conta — uma forma de fazer o dinheiro parado trabalhar sem abrir mão da liquidez imediata.
Consulte condições e tarifas em:

